Le marché immobilier français traverse une phase de ralentissement, avec des négociations plus fréquentes et des reports de projets. Dans ce contexte, la méthode de calcul du DPE a évolué au 1er janvier 2026 pour les biens chauffés à l’électricité, et une nouvelle modification est prévue au 1er janvier 2027.
Le PTZ dans le neuf, élargi depuis le 1er avril 2025 à l’ensemble du territoire (appartements et maisons), reste conditionné à des offres de prêt émises avant le 31 décembre 2027. Ces paramètres réglementaires, combinés à des frais d’acquisition variables selon le département et le statut de primo-accédant, rendent chaque projet immobilier dépendant de données locales précises.
DPE et méthode de calcul : ce qui change pour un achat immobilier en 2026
Un bien chauffé à l’électricité peut voir son étiquette énergétique modifiée sans qu’aucun travaux n’ait été réalisé. La raison tient au coefficient appliqué à l’énergie primaire, qui a été recalculé. Un logement classé F peut passer en E par simple changement de méthode, ce qui modifie à la fois son prix de marché et les obligations du propriétaire bailleur.
Pour un acquéreur, la question n’est pas seulement de lire l’étiquette actuelle. Il faut vérifier la date du diagnostic, savoir si le calcul appliqué est celui d’avant ou d’après le 1er janvier 2026, et anticiper l’impact de la révision prévue en 2027. Un professionnel ancré sur le territoire peut recouper ces informations avec la réalité du bâti local, là où un outil en ligne se limite à afficher une lettre.
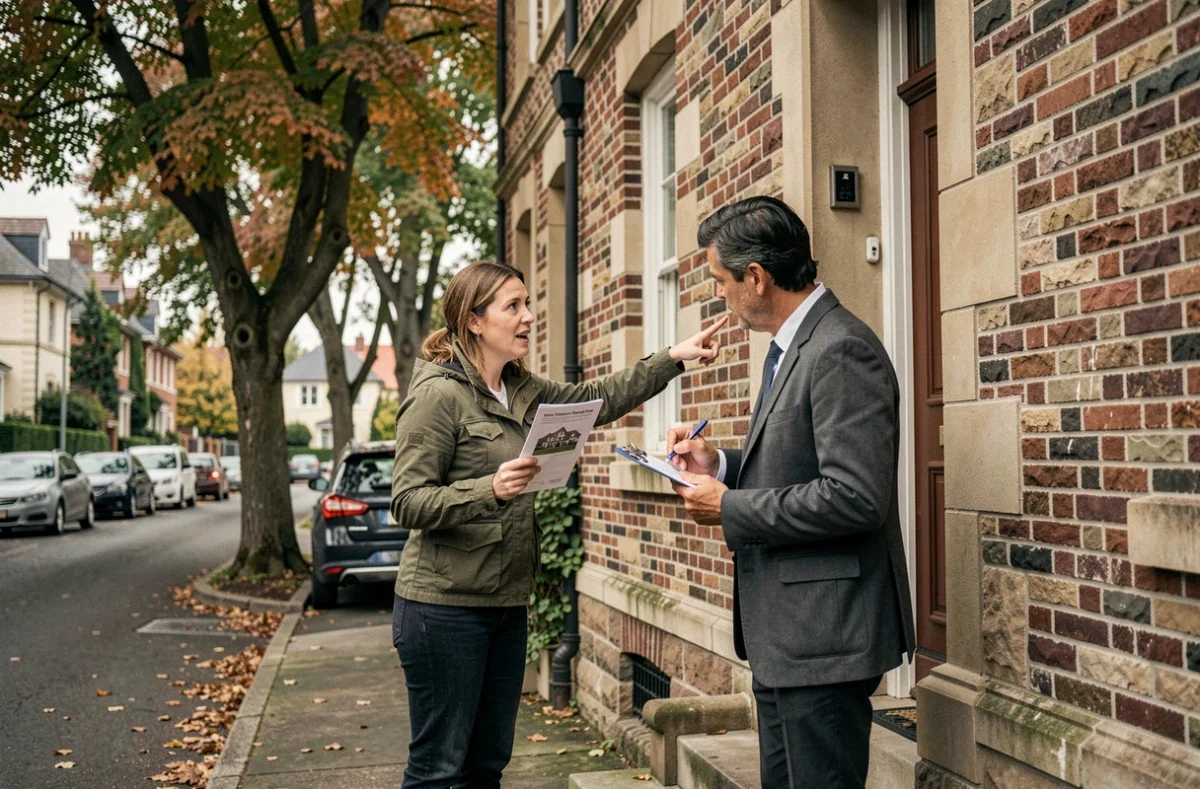
Concrètement, un accompagnement local permet de croiser le DPE avec l’état réel du logement : isolation, menuiseries, système de chauffage. Si le diagnostic affiche une classe favorable grâce au nouveau coefficient mais que les murs ne sont pas isolés, le budget travaux reste identique. Des structures spécialisées dans l’accompagnement immobilier en Eure-et-Loir, accessibles via https://pole-immobilier28.fr, articulent cette lecture technique avec la connaissance des artisans et des aides disponibles localement.
Financement immobilier local : PTZ, frais de notaire et calendrier à vérifier
Le PTZ élargi depuis avril 2025 couvre désormais l’achat ou la construction de logements neufs sur tout le territoire, sans distinction entre zones tendues et détendues. Les offres de prêt doivent être émises avant le 31 décembre 2027 pour en bénéficier dans sa forme actuelle. Un projet qui démarre fin 2026 avec un délai de montage classique de plusieurs mois n’a donc aucune marge de manoeuvre si le dossier prend du retard.
Les frais d’acquisition constituent l’autre variable souvent sous-estimée. Leur montant dépend du département, du type de bien (neuf ou ancien) et du statut de l’acheteur. Les primo-accédants qui achètent leur résidence principale peuvent bénéficier d’une exception sur ces frais, mais cette possibilité n’apparaît pas dans les simulateurs nationaux. Une estimation locale des frais est préférable à une enveloppe générique calculée en ligne.
Ce qu’un courtier ou un conseiller de terrain apporte au montage
Un professionnel local connaît les pratiques des banques de son secteur : taux réellement proposés, conditions de domiciliation, délais d’instruction. Il sait aussi quels établissements acceptent encore de financer des biens classés E ou F avec un plan de travaux intégré au prêt.
Cette granularité fait la différence entre un plan de financement théorique et un plan qui aboutit. Le marché étant moins dynamique qu’à la fin de 2025, les vendeurs acceptent plus souvent des conditions suspensives étendues ou des négociations sur le prix, à condition que l’acheteur puisse les formaliser rapidement.
Accompagnement personnalisé : les critères qui distinguent un suivi de terrain
Les concurrents nationaux proposent des parcours standardisés, souvent pilotés par des algorithmes de matching. Un accompagnement local repose sur d’autres mécanismes.
- La connaissance du tissu artisanal : savoir quel maçon, quel plombier ou quel bureau d’études thermiques intervient dans des délais raisonnables, avec des devis cohérents, évite les chiffrages fantaisistes qui font capoter les projets après signature du compromis.
- La lecture fine du marché de quartier : dans une ville moyenne, deux rues séparées de 300 mètres peuvent afficher des prix au mètre carré très différents selon l’exposition, la proximité d’une école ou d’une route passante. Les données agrégées à l’échelle communale ne captent pas ces écarts.
- Le suivi post-acquisition : un interlocuteur qui reste joignable après la remise des clés, notamment pour les démarches de déclaration fiscale, de mise en location ou de demande d’aides à la rénovation, constitue une continuité rare dans les parcours dématérialisés.
Les limites à connaître
Un accompagnement local ne garantit pas la stabilité réglementaire. Le DPE peut évoluer à nouveau, les conditions du PTZ peuvent être restreintes par une loi de finances, et les barèmes de frais de notaire sont fixés par décret. Le professionnel de terrain n’a pas plus de visibilité sur ces changements qu’un opérateur national.
Ce qu’il peut faire, en revanche, c’est adapter la stratégie en temps réel. Si une modification du DPE reclasse un bien dans une catégorie plus favorable, il peut recalculer l’intérêt d’un investissement locatif sans attendre la mise à jour d’un outil en ligne. Si le PTZ est supprimé, il peut réorienter le montage vers d’autres dispositifs locaux (aides communales, éco-PTZ, subventions ANAH selon le territoire).
Marché immobilier en phase de ralentissement : adapter sa stratégie d’achat
Les données récentes décrivent un marché où les transactions prennent plus de temps, les prix se négocient davantage et certains vendeurs retirent leur bien faute d’acquéreur au prix souhaité. Ce contexte favorise les acheteurs bien préparés, capables de formuler une offre argumentée dès la première visite.
Un accompagnement personnalisé joue ici un rôle de filtre. Il permet de ne visiter que les biens qui correspondent au budget réel (incluant travaux, frais et fiscalité), d’identifier les marges de négociation à partir des historiques de prix locaux, et de structurer une offre qui rassure le vendeur sur la solidité du financement.
Dans un marché dynamique, la rapidité prime. Dans un marché ralenti, c’est la précision du montage qui fait la différence. Le vendeur qui hésite entre deux offres choisira celle qui présente le moins de risques de rupture, pas nécessairement la plus élevée.
L’accompagnement de proximité permet aussi d’anticiper les délais : délai de réponse de la banque, délai d’obtention du permis si des travaux sont prévus, délai de livraison pour un achat en VEFA. Chacun de ces délais, mal estimé, peut faire basculer un projet hors du calendrier du PTZ ou d’une aide locale à échéance fixe.